 Жамшид Шарипов, начальник отдела Центра «Стратегия развития»
Рамзидин Нуридинов, главный специалист Центра «Стратегия развития»
Теневая экономика представляет собой не просто резерв неучтённой активности, это системный барьер на пути устойчивого развития, подрывающий фискальную дисциплину, социальную справедливость
и институциональную эффективность.
По итогам 2024 года доля ненаблюдаемой экономики в ВВП Узбекистана составила 34,8% (505,6 трлн сум)[1]. Несмотря на сохраняющийся высокий уровень, отмечается устойчивая тенденция
к ее снижению по сравнению с 45–50% в 2019 году. Это сокращение почти
на 15 процентных пунктов стало результатом реализуемых в стране последовательных реформ[2].
Анализ показывает, что ключевыми факторами снижения доли теневой экономики послужили:
Основные факторы, способствующие росту теневой экономики в Узбекистане
Несмотря на последовательные реформы, по мнению экспертов Центра «Стратегия развития», в Узбекистане сохраняется ряд системных факторов, которые сдерживают процесс легализации бизнеса, снижают прозрачность экономики и ограничивают эффективность государственных мер. К ключевым из них относятся:
Кроме того, на видеоселекторном совещании 2 августа 2023 года Президент Ш.Мирзиёев подчеркнул, что налоговые органы нередко действуют по устаревшим схемам, изымая оборотные средства у предпринимателей вместо поддержки их деятельности. По его словам, объём переплаченных налогов в 2022 году вырос с 320 млрд до 4,4 трлн сумов, что усилило финансовое давление на бизнес и стимулировало его «деформализацию»[4].
Совокупность этих факторов существенно влияет на инвестиционный климат, снижает конкурентоспособность предприятий, ограничивает возможности для их устойчивого роста и способствует развитию теневого сектора экономики[5].
Основные препятствия для ведения бизнеса
(процент респондентов)
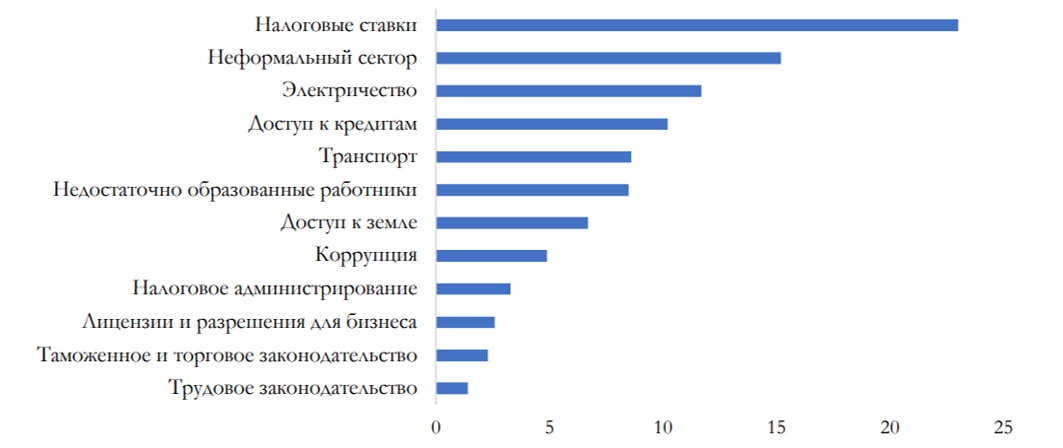
Источник: Всемирный банк, Обследование предприятий Узбекистана
Аналогичная ситуация наблюдается в сельском хозяйстве - около 5000 фермерских хозяйств с земельными участками по 25 гектаров фиксируют в штате всего по одному сотруднику. По словам Президента, в неформальном секторе трудятся около 5 млн человек, а работодатели, выплачивая им заработную плату, фактически уклоняются от уплаты налогов, что усиливает дисбалансы в экономике[6].
В результате чего объем банковского оборота наличных средств
в 2024 году достиг 1 011 трлн сумов и по сравнению с 2023 годом данный показатель увеличился на 22%, что указывает на сохраняющуюся значительную роль наличных расчетов в финансовой системе страны[8].
При этом, по утверждению Всемирного банка, использование наличных денежных средств при расчетах за товары и услуги без выдачи кассовых чеков существенно повышает риск уклонения от уплаты налогов и способствует расширению теневого оборота в экономике[9].
Понятие банковский счёт включает в себя все формы официально открытых и зарегистрированных счетов в банках, включая пластиковые карты, через которые осуществляются безналичные операции.
Согласно другому исследованию, проведенному Центральным банком Узбекистана совместно с АБР только 7% владельцев банковских счетов используют их для накоплений, а 47% не защищают финансовые приложения паролями, а в южных регионах многие даже не знают, как действовать в случае утери банковской карты[11]. Низкий уровень знаний и цифровых навыков, особенно в сельских районах, ограничивает использование безналичных инструментов и формальных финансовых услуг.
Рекомендации по снижению масштабов теневой экономики
в Узбекистане
Снижение масштабов теневой экономики требует комплексного подхода, сочетающего институциональные, налогово-финансовые, цифровые и образовательные меры, в связи с чем экспертами Центра «Стратегия развития» предлагается:
Во-первых, ускорить принятие и реализацию Национальной стратегии по борьбе с теневой экономикой, поскольку данный вопрос был особо отмечен в заключительном заявлении миссии Международного валютного фонда по итогам консультаций 2025 года[12]. Упоминание проблемы на международном уровне подчёркивает её стратегическую значимость не только для внутреннего развития, но и для укрепления позиций Узбекистана в мировой экономике. Реализация комплексных мер в рамках стратегии позволит сократить масштабы теневой экономики, повысить эффективность налогово-бюджетной политики и создать условия для устойчивого роста.
Во-вторых, рекомендуется рассмотреть возможность внедрения национального мобильного приложения, поддерживающего технологию бесконтактных платежей (Tap to Pay), аналогично польскому опыту.
 Такая система позволит предпринимателям принимать все виды безналичных платежей — банковские карты и цифровые кошельки — не используя POS-терминалы, а лишь через смартфон с NFC-модулем. Это снизит издержки малого бизнеса, особенно на рынках и в сфере услуг.
В Польше предприниматели любого масштаба могут безопасно и удобно принимать бесконтактные платежи с помощью Tap to Pay на мобильном телефоне через приложение eService tom. Функция поддерживает кредитные и дебетовые карты, Apple Pay и другие цифровые кошельки, а оплата проходит через NFC — достаточно, чтобы клиент поднёс пластиковую карту к телефону продавца. При необходимости Tap to Pay также позволяет использовать PIN-код. Эта технология помогает продавцам эффективнее управлять бизнесом, особенно мобильным — водителям такси, ресторанам, ремесленникам и другим предпринимателям[13].
Кроме того, целесообразно изучить опыт Китая по внедрению цифровой экосистемы WeChat Pay, где расчёты осуществляются через QR-коды с автоматическим формированием электронных чеков. Подобная модель обеспечит прозрачность, удобство и безопасность платежей,
а также ускорит развитие безналичной экономики и финансовой инклюзии населения.
В Китае через сервис WeChat Pay можно оплачивать товары и услуги — от покупок в магазинах и ресторанных счетов до коммунальных платежей, медицинских услуг и бронирования путешествий. Многие пользователи хранят значительные суммы в своих цифровых кошельках, используя сканирование QR-кодов как основной способ оплаты[14].
В-третьих, рассмотреть создание единой электронной платформы для торговли сельскохозяйственной продукцией исходя из опыта Индии, объединивший фермеров, оптовые рынки и товарные биржи. Это обеспечит прозрачное и конкурентное ценообразование, обязательную регистрацию производителей и снизит риски теневых схем. Электронная торговля позволит фермерам реализовывать продукцию напрямую, без посредников, увеличивая доходы и снижая неформальные практики.
В Индии электронный Национальный сельскохозяйственный рынок (e-NAM), запущенный в 2016 году, объединил 1 522 рынка (mandis), 267 719 трейдеров и 17,9 млн фермеров. Система обеспечивает онлайн-продажи и прозрачность сделок. Например, компания Mahakaushal Progressive Farmers (Мадхья-Прадеш) увеличила доходы фермеров на 1–2 доллара за центнер, а Girimala Farmers Producer Company (Гуджарат) — на 2,7 доллара за счёт исключения посредников[15].
В-четвёртых, целесообразно интегрировать финансовую грамотность в школьные программы. Обучение личным финансам с применением игровых и интерактивных методов (геймификации) позволит формировать навыки управления бюджетом с раннего возраста.
Также изучить возможность внедрения пилотных программ обучения финансовой грамотности для взрослых, особенно в сельских районах, где уровень использования банковских услуг остаётся низким.
В США более половины штатов внедрили обязательные курсы финансовой грамотности. В 16 штатах курс — обязательное условие для получения диплома, в 11 — он интегрирован в программы экономики[16]. Согласно опросам NEFE и AmeriSpeak (2022), 88% взрослых поддерживают обязательное финансовое обучение, а 80% хотели бы пройти его сами. Что касается содержания программы, то наиболее важными темами личных финансов взрослые назвали расходы и составление бюджета – 75%, управление кредитами – 55%, сбережения – 49% и получение дохода – 47%[17].
В-пятых, рекомендуется использовать возможности искусственного интеллекта в налоговом администрировании по примеру Австрии. Применение ИИ и машинного обучения позволит анализировать большие объёмы данных, выявлять нарушения и оценивать риски в реальном времени.
В Австрии Центр компетенции предиктивной аналитики (PACC) при Министерстве финансов использовал ИИ для анализа 34 млн дел, что позволило выявить 375 тыс. потенциальных нарушений и дополнительно привлечь 185 млн евро налоговых поступлений в 2023 году[18].
Внедрение аналогичных технологий в Узбекистане позволит повысить прозрачность, усилить аналитическую функцию налоговых органов и предотвратить развитие теневых схем.
При этом важно предусмотреть защиту персональных данных и создание правовых гарантий для использования аналитических систем в налоговом администрировании.
В-шестых, с целью повышения прозрачности налогового администрирования рекомендуется внедрить электронный механизм мониторинга действий сотрудников налоговых органов, включая регистрацию всех визитов на предприятия в цифровой форме. Это позволит исключить произвольное давление на бизнес и повысить доверие предпринимателей.
Комплексное применение предложенных мер позволит Узбекистану перейти к новой модели экономического управления, основанной на цифровизации, прозрачности и доверии. Переход к безналичным расчётам, расширение финансовой инклюзии и использование интеллектуальных технологий в налоговой сфере создадут условия для устойчивого снижения доли теневой экономики и повышения конкурентоспособности национальной экономики в целом.
[1] https://stat.uz
[2] https://president.uz/ru/lists/view/8376
[3] https://lex.uz/docs/4849605
[4] https://t.me/Press_Secretary_Uz/3263
[5] https://documents1.worldbank.org/curated/en/099050625064564692/pdf/P180243-fb284e50-52db-47a6-a10f-0d4e7eb45419.pdf
[6] https://www.gazeta.uz/ru/2024/01/16/shadow-economy/
[7] https://cbu.uz/upload/iblock/406/fl4gg8zihctt0oxwldof05xwufgr46gy/Sorovnoma-natijasi-_2025-y.-iyun_.pdf
[8] https://cbu.uz/upload/iblock/a52/92o5pmh1cjordv18gupuuf0etcrk00er/03_SHarkh_nakd-pul-2024-g.-rus2.pdf
[9] https://openknowledge.worldbank.org/entities/publication/ac342894-d147-5e69-bc7a-3193c55a8957?utm_source=chatgpt.com
[11] https://cbu.uz/upload/iblock/0ea/i206h1ebm6zlfe4po48bqb29wf8ycha8/O_zbekistonda_moliyaviy_ommaboplik_DARAJASINI_baholash_Osiyo_taraqqiyot.pdf
[12] https://www.imf.org/ru/News/Articles/2025/04/23/mcs-042325-uzbekistan-staff-concluding-statement-of-the-2025-article-iv-mission
[13] https://www.eservice.pl/en/aktualnosci/eservice-umozliwia-korzystanie-z-tap-to-pay-na-iphonie-w-polsce
 Русский
 О'zbek
 English


